İlkin müəllim, Azərbaycan Sənaye Sığortanın əsas strateji hədəfi nədir və şirkəti rəqiblərindən nə fərqləndirir?
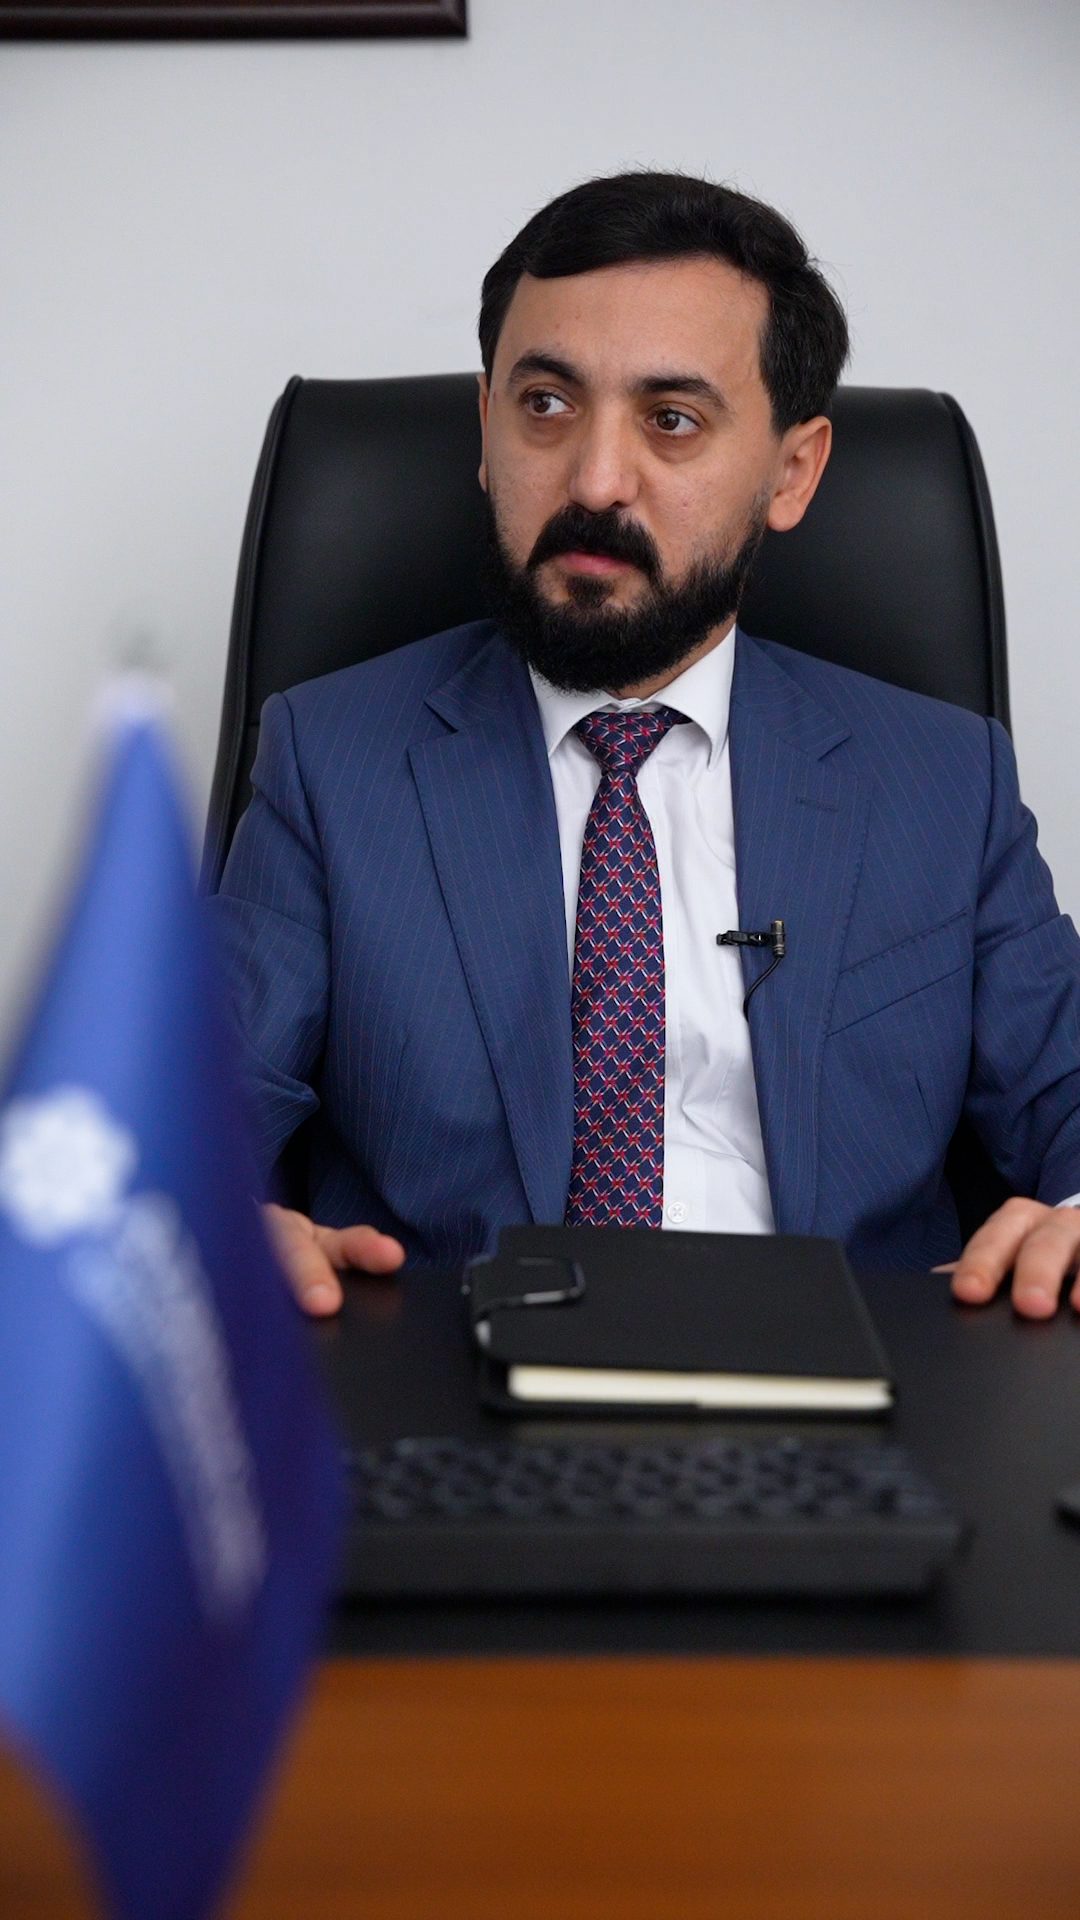
-Bildiyiniz kimi, bu il “Azərbaycan Sənaye Sığorta”nın 30 yaşı tamam olur. Bizim əsas strateji hədəfimiz sadəcə sürətlə böyümək deyil, dayanıqlı və gəlirli böyüməkdir. Bunun üçün risklərin düzgün qiymətləndirilməsinə, portfelin balanslaşdırılmasına və müştərilərlə uzunmüddətli münasibətlərin qurulmasına xüsusi önəm veririk.
30 il ərzində qazandığımız ən böyük dəyər etibardır. Bu etibar isə yalnız sözlə deyil, xüsusilə sığorta hadisəsi baş verdiyi zaman öhdəliklərimizi yerinə yetirməklə formalaşıb. Şirkətimiz müxtəlif dövrlərdə əmlak sığortası üzrə 25 milyon manat, tikinti-quraşdırma riskləri üzrə 5 milyon avro, yük sığortası üzrə isə 2 milyon manat həcmində iri sığorta ödənişləri həyata keçirib.
Bizi fərqləndirən əsas cəhətlərdən biri böyük və mürəkkəb risklərlə işləmək təcrübəmizdir. Eyni zamanda məqsədimiz bu təcrübəni fərdi müştərilər üçün də daha əlçatan məhsul və xidmətlərə çevirməkdir.
Sığorta yığımlarında hansı məhsullar əsas paya malikdir? Hansı növlər üzrə daha sürətli böyümə planlaşdırırsınız?
-Hazırda portfelimizdə ən böyük pay avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortasının payına düşür, bu təxminən 53% təşkil edir. Sonrakı yerlərdə əmlak, kasko və tibbi sığorta dayanır.
Qarşıdakı dövrdə əsas məqsədlərimizdən biri portfeli daha balanslı etmək və könüllü sığorta növlərinin payını artırmaqdır. Xüsusilə əmlak, kasko, tibbi və səyahət sığortası üzrə daha sürətli inkişaf nəzərdə tuturuq.
Kiçik və orta biznes üçün daha sadə və standartlaşdırılmış paket məhsulların hazırlanması da planlarımız arasındadır. Məqsədimiz yalnız icbari sığorta növlərinin hesabına böyümək deyil, müştərinin real ehtiyacına uyğun könüllü sığorta məhsullarını daha əlçatan etməkdir.
Sığorta ödənişlərinin orta müddəti nə qədərdir və prosesi sürətləndirmək üçün hansı yeniliklər edilir?
-Biz hesab edirik ki, sığorta şirkətinin keyfiyyəti ən yaxşı sığorta hadisəsi baş verdiyi zaman görünür. Müştərinin şirkətə etimadı məhz həmin anda formalaşır. Müştəri məmnuniyyətini göstərən mühüm göstəricilərdən biri də şikayətlərin sayıdır. Mərkəzi Bank tərəfindən açıqlanan avtonəqliyyat vasitəsi sahiblərinin mülki məsuliyyətinin icbari sığortası üzrə şikayət indeksində şirkətimiz uzun müddətdir bazarın ən aşağı göstəricilərindən birinə malikdir. Biz bunu ilk növbədə hadisələrin operativ və ədalətli tənzimlənməsinin nəticəsi hesab edirik.
Hazırda prosesi daha da sürətləndirmək üçün yeni rəqəmsal platformalar üzərində işləyirik. Məqsədimiz müştərinin ofisə gəlmədən sığorta hadisəsi barədə müraciət edə bilməsi, tələb olunan sənədləri elektron formada təqdim etməsi, hadisənin tənzimlənmə mərhələsini izləməsi və müvafiq prosesləri elektron qaydada təsdiqləyə bilməsidir.
Beləliklə, müştəri yalnız nəticəni gözləyən tərəf olmayacaq, prosesin hansı mərhələdə olduğunu real vaxt rejimində görə biləcək.
Könüllü sığortaya maraq niyə azdır: sığorta mədəniyyəti zəifdir, yoxsa məhsul və şərtlər?
-Məncə, burada məsələni yalnız sığorta mədəniyyəti ilə əlaqələndirmək düzgün olmazdı. Həm sığorta savadlılığının, həm də bazarın təklif etdiyi məhsul və xidmətlərin bu prosesdə rolu var.
Hələ də insanların bir hissəsi sığortanı əlavə xərc kimi qəbul edir, halbuki sığorta əslində gözlənilməz böyük maliyyə itkisinin əvvəlcədən idarə olunması vasitəsidir. Digər tərəfdən, keçmiş illərdə sığorta ödənişləri ilə bağlı yaranmış mənfi təcrübələr də müəyyən insanlarda sektora qarşı ehtiyatlı münasibət formalaşdırıb.
Son illərdə isə bazarda ciddi dəyişikliklər müşahidə olunur. Burada Azərbaycan Respublikasının Mərkəzi Bankının həyata keçirdiyi tədbirlərin rolunu xüsusi qeyd etmək lazımdır. Həm maliyyə savadlılığının artırılması, həm istehlakçı hüquqlarının qorunması, həm də sığorta şirkətləri üzərində nəzarətin gücləndirilməsi sektora olan etimadın artmasına xidmət edir.
Sığorta şirkətlərinin üzərinə düşən əsas məsuliyyət isə məhsulları sadələşdirmək, şərtləri müştəri üçün daha aydın etmək, rəqəmsal əlçatanlığı artırmaq və ən əsası, sığorta hadisəsi baş verdikdə öhdəliklərini vaxtında və ədalətli şəkildə yerinə yetirməkdir.
Mən hesab edirəm ki, sığortanın ən yaxşı reklamı düzgün tənzimlənmiş sığorta hadisəsidir. Bir müştərinin müsbət təcrübəsi ətrafındakı insanların da sığortaya münasibətini dəyişə bilir.
Avtomobil və ehtiyat hissələrinin bahalaşması kasko-ya necə təsir edib? Tariflərin və ya şərtlərin dəyişməsi gündəmdədirmi?
-Avtomobillərin, ehtiyat hissələrinin və təmir xidmətlərinin bahalaşması təbii olaraq bir sığorta hadisəsi üzrə orta zərər məbləğinin artmasına səbəb olur. Bu, yalnız bizim şirkətə deyil, bütövlükdə sığorta bazarına təsir edən tendensiyadır.
Biz tariflərə mütəmadi olaraq baxırıq, amma yanaşmamız bütün müştərilər üçün eyni qiymət artımı tətbiq etmək deyil. Risk avtomobilin dəyəri, yaşı, markası, istifadə xüsusiyyətləri və əvvəlki sığorta hadisələri kimi müxtəlif göstəricilər əsasında qiymətləndirilir.
Məqsədimiz daha aşağı riskli və ehtiyatlı sürücülər üçün münasib tarifləri qorumaq, eyni zamanda yüksək riskləri düzgün qiymətləndirməkdir. Bununla yanaşı, azadolma məbləği, təmir şərtləri və digər parametrlər üzrə fərqli seçimlər təqdim etməklə müştərinin öz ehtiyacına və büdcəsinə uyğun kasko məhsulu seçməsinə imkan yaratmaq istəyirik.
Korporativ müştərilərdən asılılığı azaltmaq və fərdi müştərilərin payını artırmaq üçün hansı addımlar atılır?
-Korporativ sığorta bizim ənənəvi olaraq güclü olduğumuz istiqamətlərdən biridir və belə də qalacaq. Sənaye, tikinti, əmlak, logistika və digər iri risklərlə işləmək üzrə uzun illərin təcrübəsinə sahibik.
Lakin dayanıqlı inkişaf üçün portfelin diversifikasiyası vacibdir. Buna görə fərdi müştərilər istiqamətində də daha aktiv böyüməyi planlaşdırırıq.
Bu məqsədlə rəqəmsal satış kanallarını genişləndirir, banklar və digər tərəfdaşlarla əməkdaşlığı inkişaf etdirir, fərdi şəxslər üçün kasko, ev, səyahət və tibbi sığorta kimi məhsulları daha əlçatan etməyə çalışırıq. Korporativ müştərilərimizin əməkdaşlarına xüsusi şərtlərlə fərdi sığorta məhsullarının təqdim edilməsi də istifadə etdiyimiz kanallardan biridir.
Əsas məqsədimiz “Azərbaycan Sənaye Sığorta”nı yalnız böyük korporativ riskləri sığortalayan şirkət kimi deyil, gündəlik həyatında fərdi müştərinin də yanında olan sığorta şirkəti kimi mövqeləndirməkdir.
Sığortanın alınmasında və zərərin qiymətləndirilməsində süni intellektdən istifadə etməyi planlaşdırırsınızmı?
Bəli, bu, planlarımızdadır, amma bu istiqamətdə mərhələli şəkildə irəliləyəcəyik.
İlk mərhələdə süni intellekt həllərini şirkətin daxili proseslərində – məlumatların təhlili, idarəetmə prosesləri və əsas sığorta sistemlərimizdə tətbiq etməyi planlaşdırırıq. Bu, əməliyyatları sürətləndirəcək, insan faktorundan qaynaqlanan səhvləri azaldacaq və qərarların daha çox məlumat əsasında qəbul edilməsinə imkan verəcək.
Hesab edirik ki, güclü daxili texnoloji baza olmadan müştəriyə keyfiyyətli rəqəmsal xidmət təqdim etmək mümkün deyil.
Növbəti mərhələdə isə süni intellekt imkanlarından zərərin ilkin qiymətləndirilməsi, risklərin təhlili və satış proseslərində istifadə etməyi nəzərdə tuturuq. Hazırladığımız yeni rəqəmsal platformalar da bunun üçün texnoloji baza yaradacaq.
Amma burada bizim üçün vacib bir prinsip var: süni intellekt insanı tam əvəz etmək üçün deyil, qərarverməni sürətləndirmək və dəqiqləşdirmək üçün istifadə olunmalıdır. Xüsusilə mübahisəli və mürəkkəb sığorta hadisələrində son qərarda peşəkar mütəxəssisin iştirakı vacib olaraq qalacaq. Müştərinin də ehtiyac yarandığı zaman canlı mütəxəssislə əlaqə saxlamaq imkanı olmalıdır.
2026-cı ilin sonuna qədər hansı maliyyə və biznes hədəfləri qoyulub? Yığımlarda hansı dinamika gözlənilir?
2026-cı il bizim üçün xüsusi əhəmiyyət daşıyır, çünki şirkətimizin 30 yaşı tamam olur. Biz bunu yalnız yubiley ili deyil, eyni zamanda şirkətin inkişafında yeni mərhələnin başlanğıcı kimi görürük.
Əsas maliyyə hədəfimiz yığımları sadəcə artırmaq deyil, daha yüksək mənfəətlilik əldə etmək və bunu dayanıqlı şəkildə təmin etməkdir. Sığorta şirkəti üçün yalnız yığımın artması uğur göstəricisi deyil. Yığımın keyfiyyəti, qəbul edilən risklərin düzgün seçilməsi, zərərliliyin idarə olunması və nəticədə əldə olunan mənfəət bizim üçün daha vacibdir.
Bu baxımdan ilin sonuna əsas hədəfimiz portfelin keyfiyyətini yaxşılaşdırmaq, riskləri daha düzgün seçmək, zərərliliyi nəzarətdə saxlamaq və əməliyyat səmərəliliyini artırmaqla əvvəlki dövrlə müqayisədə daha yüksək mənfəət əldə etməkdir.
Bununla yanaşı, könüllü sığorta növlərinin portfeldəki payının artırılması, fərdi müştərilər istiqamətində inkişaf və yeni rəqəmsal platformalarımızın mərhələli şəkildə istifadəyə verilməsi əsas biznes hədəflərimiz sırasındadır.
Rəqəmlərlə yanaşı, bizim üçün iki göstərici xüsusilə vacibdir: müştərinin şirkətə etimadı və sığorta hadisəsi baş verdikdə aldığı xidmətin keyfiyyəti. Uzunmüddətli perspektivdə şirkətin dayanıqlı inkişafını məhz bu göstəricilərin təmin etdiyinə inanırıq.
Müsahibəni apardı:
Elnur Hüseynquluyev
Direktor və baş redaktor