Manatla qısamüddətli kredit verən “Manato” brendi ilə tanınan “SF Azerbaijan” BOKT və “Azpul” BOKT əhalinin sürətli maliyyə əldə etməsinə imkan yaradır. Amma bu təşkilatlarda kredit faizləri banklara nisbətən dəfələrlə yüksəkdir. Vətəndaşlar daha sürətli və kiçik həcmli pul lazım olanda bu təşkilatlara üz tuturlar.
Banklar işsizlikdən sığorta təklif etməyə - MƏCBUR OLACAQ
Daha sonra isə həmin vətəndaşlar banklara kredit üçün müraciət edən zaman bir problem ilə yanaşırlar. Bəzi banklar bu kredit təşkilatından kredit götürən vətəndaşlara kredit ayırmır və bunu risk əsaslı yanaşma ilə əsaslandırırlar.
Nəzərə alsaq ki, ölkədəki BOKT-lar və banklar Mərkəzi Bank tərəfindən lisenziyalaşdırılır və Mərkəzi Bankın nəzarəti altında işləyirlər. Bəs bu qayda nə dərəcədə doğrudur?
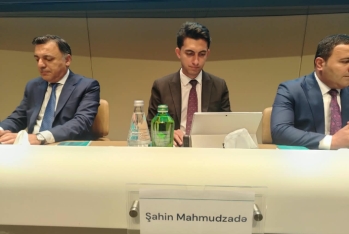
Bu məsələni aydınlaşdırmaq üçün FED.az biznes və maliyyə xəbərləri portalı olaraq Azərbaycan Mərkəzi Bankının baş direktoru Şahin Mahmudzadəyə sual ünvanladıq.
Şahin Mahmudzadə bildir ki, vətəndaş krediti haradan götürmək istədiyinə özü qərar verməlidir:
“Bundan başqa, hər bir bankın öz risk modeli var. Bank müştərinin gəlirinə, maaşına, ailə xərclərinə və digər göstəricilərə baxır. Əgər şəxsin xərcləri yüksəkdirsə, bu da bank üçün risk göstəricisi ola bilər.
BOKT-dan kredit götürmək faktı da bəzi bankların modellərində ayrıca dəyişən kimi nəzərə alına bilər. Bank belə düşünə bilər ki, həmin şəxs bankdan daha aşağı faizlə kredit götürmək əvəzinə, daha yüksək faizlə BOKT-a müraciət edibsə, bunun müəyyən səbəbləri var.
Məsələn, həmin şəxs maliyyə qərarlarını düzgün qiymətləndirməyə bilər və ya bankdan kredit ala bilmədiyi üçün BOKT-a müraciət etmiş ola bilər. Bu, bəzi bankların risk modellərində nəzərə alınan amillərdən biri ola bilər”.
Baş direktor qeyd edib ki, bu məsələlər bankların daxili siyasəti ilə bağlıdır:
“Bizim yanaşmamız ondan ibarətdir ki, şəxslərin fiziki görünüşünə, müəyyən qruplara mənsubiyyətinə və digər bu kimi meyarlara əsaslanan ayrı-seçkiliyin qarşısı alınmalıdır. Bununla yanaşı, müştərinin risk profilinin yüksək və ya aşağı olması bankın daxili modelləri əsasında qiymətləndirilir.
BOKT-dan kredit götürən şəxsin kredit tarixçəsi də mühüm əhəmiyyət daşıyır. Məsələn, həmin kreditlər üzrə gecikmələr olubsa, bu, şəxsin kredit tarixçəsinə təsir edir. Bank kredit tarixçəsini əldə etdikdə müştərinin əvvəlki öhdəliklərini necə yerinə yetirdiyini görə və onun risk profilini qiymətləndirə bilir. Bu məlumatlar əsasında kreditin verilməsi və faiz dərəcəsinin müəyyənləşdirilməsi ilə bağlı qərar qəbul edilə bilər. Bu, normal bazar yanaşmasıdır”.
Şahin Mahmudzadənin sözlərinə görə, sistemli şəkildə belə bir hal müşahidə olunsa ki, banklar müəyyən kateqoriyadan olan müştərilərə kredit vermirlər, bu, artıq araşdırılmalı məsələdir:
“Ayrı-ayrı banklar öz risk modellərini nəzərdən keçirməli, adekvat qiymətləndirmə aparmalı və bazar paylarını qorumaq, eləcə də artırmaq üçün müvafiq yanaşmalar tətbiq etməlidirlər. Çünki kredit bazarında müştərilərə kredit verən banklar həmin müştərilərdən gəlir əldə edir, kredit verməyən banklar isə bazar payını itirmək riski ilə üzləşirlər”.