Azərbaycanda 2027-ci ildən kənd təsərrüfatı məhsullarının istehsalından əldə edilən gəlir və mənfəət üzrə 100 faizlik vergi azadolmasının 90 faizlik güzəştlə əvəz edilməsi təklif olunur.
FED.az xəbər verir ki, bu barədə Dövlət Vergi Xidmətinin 2027-ci ilin büdcə-vergi siyasəti çərçivəsində hazırladığı dəyişikliklər layihəsinin təqdimatında bildirilir.
Təqdimata əsasən, aqrar məhsulların istehsalından əldə edilən gəlir və mənfəət üzrə 100 faizlik vergi azadolmasının 2032-ci il yanvarın 1-dək90 faizlik güzəştlə əvəz edilməsi nəzərdə tutulur.
Beləliklə, gəlirin və ya mənfəətin yalnız 10 faizi vergiyə cəlb ediləcək.
KƏND TƏSƏRRÜFATINDA BİR SIRA GÜZƏŞTLƏR 5 İL UZADILIR
Layihədə kənd təsərrüfatı sahəsində mövcud olan bir sıra vergi güzəştlərinin müddətinin uzadılması da nəzərdə tutulur. Bu çərçivədə ƏDV-dən tam azadolmanın, ƏDV-nin ticarət əlavəsindən hesablanması mexanizminin, əmlak vergisi və sadələşdirilmiş vergi azadolmasının 2027-ci il yanvarın 1-dən 5 il müddətinə uzadılması təklif edilir.
Eyni zamanda, dövlət büdcəsindən verilən subsidiyaların gəlir (mənfəət) vergisindən azad edilməsinin müddətinin də 5 il uzadılması nəzərdə tutulur.
EKTİS-DƏ QEYDİYYAT VERGİ GÜZƏŞTLƏRİ ÜÇÜN ƏSAS ŞƏRTLƏRDƏN BİRİ OLACAQ
Təqdimata əsasən, vergi ödəyicisi kimi uçotda olmayan fiziki şəxslərdən kənd təsərrüfatı məhsullarının alış aktı ilə alışı zamanı yeni vergitutma mexanizminin tətbiqi təklif edilir. Bu mexanizmə görə, satıcı Elektron Kənd Təsərrüfatı İnformasiya Sistemində (EKTİS) qeydiyyatda olduqda əməliyyat vergidən azad ediləcək.
Satıcı EKTİS-də qeydiyyatda olmadıqda isə ödəmə mənbəyində 2 faiz dərəcə ilə vergi tutulacaq.
HEYVANDARLIQ ÜZRƏ İDXAL GÜZƏŞTİ
Layihədə kökəltmə məqsədilə heyvanların idxalının 2027-ci ildən 3 il müddətinə ƏDV-dən azad edilməsi də nəzərdə tutulur.
Dövlət Vergi Xidmətinin təqdimatında qeyd edilir ki, istehsalçıların gəlir və mənfəət vergisi (subsidiya gəlirləri istisna olmaqla), sadələşdirilmiş vergi üzrə güzəştləri, eləcə də heyvandarlıq sahəsində güzəştlər yalnız vergi ödəyicilərinin EKTİS platformasında qeydiyyatda olduğu və həmin gəlirləri vergi bəyannaməsində bəyan etdiyi halda tətbiq olunacaq.
Təqdimatda gözlənilən nəticə kimi güzəştlərin real istehsalçılara ünvanlanması, EKTİS vasitəsilə şəffaflığın təmin edilməsi və aqrar sahədə vergi bazasının formalaşması göstərilir.
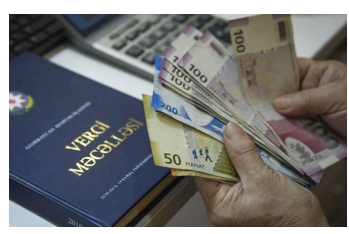
Vergi Məcəlləsində 67 istiqamətdə dəyişiklik hazırlanıb – 12 sahəni əhatə edəcək
Azərbaycanda 2027-ci ilin büdcə-vergi siyasəti çərçivəsində Vergi Məcəlləsinə və aidiyyəti qanunvericilik aktlarına 67 istiqamətdə dəyişiklik edilməsi nəzərdə tutulur. “Vergi Məcəlləsində dəyişiklik edilməsi haqqında” qanun layihəsi 4 əsas blokdan ibarətdir.
Bunlar aşağıdakılardır:
Biznes mühitinin yaxşılaşdırılması və investisiyaların təşviqi;
Vergitutma bazasının genişləndirilməsi;
Vergi nəzarəti mexanizmlərinin gücləndirilməsi;
Vergi inzibatçılığının təkmilləşdirilməsi.
DƏYİŞİKLİKLƏR 12 İSTİQAMƏTİ ƏHATƏ EDİR
Dövlət Vergi Xidmətinin təqdimatına əsasən, dəyişikliklərin əhatə dairəsinə aşağıdakı sahələr daxildir:
Aqrar sənaye və kənd təsərrüfatı;
İstehsal və sənaye sektoru;
Yanacaq-energetika və ekologiya;
Tikinti sektoru;
Zərgərlik sənayesi;
Ticarət sektoru;
Nəqliyyat və logistika;
Gözəllik xidmətləri;
Səhiyyə sektoru;
Kapital bazarı;
Mədəniyyət, əyləncə və turizm;
Bütün sektorları əhatə edən dəyişikliklər.
Beləliklə, 2027-ci ilin büdcə-vergi siyasəti çərçivəsində hazırlanan qanun layihəsində biznes mühiti, investisiyalar, vergitutma bazası, vergi nəzarəti və vergi inzibatçılığı üzrə dəyişikliklər nəzərdə tutulur.