"Azərbaycanda kredit qiymətləndirilməsi sahəsində yeni model tətbiq edilir. Yeni tətbiq edilən modelin məqsədi müştərinin yaxşı və ya pis ödəyici olmasına hansı amillərin təsir etdiyini, eləcə də hansı əməliyyatların bunu əvvəlcədən göstərdiyini müəyyənləşdirməkdir".
Mərkəzi Bank kreditlərlə bağlı mühüm qərarını şərh etdi - Noyabrın 9-dan qüvvəyə minəcək
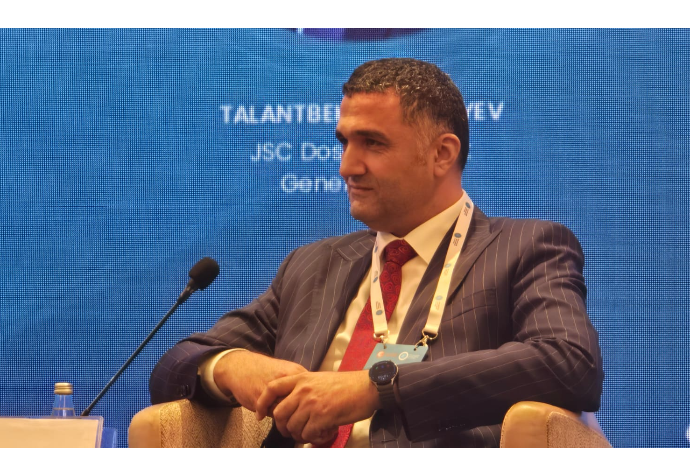
FED.az biznes və maliyyə xəbərləri portalı xəbər verir ki, bu sözləri “Azericard” şirkətinin baş direktorunun müavini Zakir Əhmədov Bakıda keçirilən "Bakı Fintex Sektoru Ticarət Heyəti Proqramı" ilə bağlı tədbirdə deyib.
Zakir Əhmədov bildirib ki, Azərbaycanda bankların əsasən müraciət etdiyi məcburi məlumat mənbələrindən biri Azərbaycan Kredit Bürosudur:
"Bu mənbə müştərilərin əvvəlki kredit tarixçəsi haqqında məlumatları təqdim edir. Lakin Azərbaycanda əhalinin təxminən 43%-nin kredit tarixçəsi var. Qalan insanların isə müxtəlif səbəblərdən kredit götürmədikləri üçün kredit tarixçəsi yoxdur.
Bununla belə, həmin insanların bank kartları var və onlar kartlar vasitəsilə əməliyyatlar həyata keçirirlər. Bizim də kifayət qədər böyük həcmdə məlumatlarımız mövcuddur. Bu məlumatlar əsasında insanların gəlirləri, xərcləri və vəsaitlərini əsasən hansı istiqamətlərə sərf etdikləri barədə ətraflı təsəvvür əldə etmək mümkündür. Bu istiqamətdə bir neçə layihə həyata keçirmişik".
Direktor müavininin sözlərinə görə, sonuncu layihə “Mastercard”la birgə həyata keçirilən layihədir:
"Bu layihədə “Mastercard”ın təcrübəsindən və bizim məlumat bazamızdan istifadə edərək bir model hazırladıq. Həmin model artıq hazırdır və ictimaiyyətə təqdim olunacaq.
Modelin hazırlanmasında daha çox “Shapley” adlanan yanaşmadan istifadə edilib. Bu, Nobel mükafatı ilə əlaqəli oyunlar nəzəriyyəsinə əsaslanan yanaşmadır. Əvvəllər bu metod, məsələn, futbolda qolun vurulmasında ayrı-ayrı oyunçuların rolunu müəyyənləşdirmək üçün tətbiq olunub. Yəni topun oyuna daxil olmasından qol vurulana qədər hər bir oyunçunun nəticəyə nə dərəcədə töhfə verdiyi hesablanır.
Biz bu yanaşmanı kredit qiymətləndirilməsi sahəsində tətbiq etdik. Məqsədimiz müştərinin yaxşı və ya pis ödəyici olmasına hansı amillərin təsir etdiyini, eləcə də hansı əməliyyatların bunu əvvəlcədən göstərdiyini müəyyənləşdirməkdir.
Məsələn, əvvəlki gecikmələr, kreditlərin sayı, gəlir, yaş və cins kimi amillərin hər biri müəyyən rol oynaya bilər".
O, həmçinin əldə olunan nəticələrdən bəzilərini də qeyd edib:
"Təxminən 1 250 göstərici əsasında təhlil apardıq və bunlardan 56-sını seçdik. Bu 56 göstərici müxtəlif müştərilər üçün tətbiq oluna bilən ümumi meyarlar olduğundan, skorinq modelimizi həmin göstəricilər əsasında qurduq.
Məsələn, hesabda kifayət qədər vəsaitin olmaması (“insufficient funds”) və digər əməliyyatların müştərinin kredit riskinə necə təsir etdiyini araşdırdıq. Mənfi təsir göstərən amillərdən biri gecə saatlarında həyata keçirilən əməliyyatlardır.
Məlumatlarımız göstərir ki, gecə əməliyyatları edən şəxslərin kredit ödənişlərində gecikməyə yol vermə ehtimalı daha yüksək ola bilər. Təbii ki, bu, həmin şəxslərin niyə gecə əməliyyatları etdikləri ilə bağlı ayrıca sual da yaradır".
"Bankların kredit verməsi məsələsinə gəldikdə isə, modelimizi 2025-ci ilin ilk üç rübünə aid məlumatlar əsasında öyrətdik, daha sonra isə növbəti rübün məlumatları ilə sınaqdan keçirdik və nəticələrin nə dərəcədə uğurlu olduğunu yoxladıq.
Daha sonra modelin nəticələrini banklarımızın istifadə etdiyi modellərlə də müqayisə etdik. Məlum oldu ki, bankların Gini əmsalı və digər göstəricilər əsasında qiymətləndirilən modelləri ilə müqayisədə bizim modelimiz 3–7% daha yaxşı nəticə göstərə bilir.
Modelimizin nəticələrinə əsasən, kredit verilməsi məqsədəuyğun hesab edilən müştərilərin cəmi 0,3%-i sonradan ödəniş gecikməsinə yol verir. Kredit verilməsi riskli hesab edilən müştərilərə gəldikdə isə, banklar bu şəxslərə kredit verdikləri halda, onların 16%-nin həqiqətən də gecikməyə yol verdiyi müəyyən edilib.
Bu modeli yaxın vaxtlarda təqdim etməyi planlaşdırırıq. Artıq banklarımızın bu modeldən faydalanmaq imkanı yaranacaq", - deyə o, əlavə edib.